Avere soldi sul conto corrente dà una sensazione piacevole. Guardi il saldo e ti senti più tranquillo. Hai lavorato, hai risparmiato, hai fatto attenzione. Magari hai rinunciato a qualcosa, hai evitato spese inutili, hai costruito nel tempo una piccola o grande riserva.
E questo è un merito. Perché risparmiare richiede disciplina, attenzione e responsabilità. Non è scontato. Non è poco. Ma a un certo punto arriva una domanda che vale la pena farsi con sincerità: quel denaro sta davvero lavorando per la mia vita, o è semplicemente fermo?
Non tutti i soldi devono essere investiti. Non tutto deve essere spostato, trasformato o messo a rischio. La liquidità è importante, perché dà respiro, protezione e libertà di movimento.
Il problema nasce quando il conto corrente diventa l’unico posto in cui lasciamo tutto, non per scelta strategica, ma perché decidere sembra complicato. Ed è lì che la prudenza, da valore, rischia di trasformarsi in immobilità.
Avere liquidità è importante. Ma non basta
Il conto corrente ha una funzione precisa: custodire il denaro che deve restare disponibile. Serve per le spese quotidiane, per gli imprevisti, per gli obiettivi vicini, per quella parte di sicurezza che ci permette di dormire più tranquilli.
Avere liquidità significa poter affrontare una spesa improvvisa, gestire un cambio lavorativo, sostenere la famiglia in un momento delicato o cogliere un’opportunità senza dover smontare tutto il proprio piano.
Quindi no: il conto corrente non è il nemico. Il punto è un altro.
Quanta liquidità ti serve davvero?
E quanta invece è ferma solo perché non hai ancora deciso che ruolo darle?
Molte persone accumulano denaro sul conto perché si sentono prudenti. E in parte lo sono. Ma se tutto il patrimonio resta disponibile, senza una distinzione tra breve, medio e lungo periodo, il rischio è che nessuna parte abbia un compito preciso.
Hai soldi per gli imprevisti, ma anche soldi che potrebbero costruire un progetto. Hai risorse per il presente, ma forse anche risorse che potrebbero lavorare per il futuro. Hai risparmio, ma non ancora una strategia.
Continua la lettura.
Se vuoi fare due chiacchiere puoi cliccare qui.
La falsa sicurezza del “almeno sono lì”
Una delle frasi più comuni quando si parla di soldi fermi sul conto è: “Almeno sono lì.”
È una frase comprensibile. Vederli disponibili dà controllo. Non esporsi a scelte che non si capiscono dà sollievo. Evitare il rischio sembra, almeno in apparenza, la scelta più sicura.
Ma la sicurezza non è solo sapere dove sono i soldi. È sapere a cosa servono. Tenere tutto fermo può sembrare una decisione prudente, ma spesso è una decisione rimandata. E anche non decidere, nel tempo, produce effetti.
Il denaro fermo può sembrare immobile, ma il contesto intorno a lui cambia: cambiano i prezzi, cambiano i bisogni, cambiano la famiglia, il lavoro, gli obiettivi, le priorità. Quello che oggi ti sembra “abbastanza” potrebbe non esserlo domani, se non viene inserito in un percorso più ampio.
La vera domanda quindi non è solo: “Quanto ho sul conto?”
Ma: “Cosa voglio che questo denaro faccia per me nei prossimi anni?”
Un ormai noto scrittore, riassumeva il suo pensiero in questa frase: “ far lavorare i soldi “… sicuramente sapete di chi stiamo parlando. R.K.
Non tutti i soldi devono fare lo stesso lavoro
Uno degli errori più comuni nella gestione del risparmio è trattare tutto il denaro nello stesso modo. In realtà, ogni parte del patrimonio dovrebbe avere una funzione diversa.
Una parte serve per vivere con serenità il presente.
Una parte deve restare disponibile per gli imprevisti.
Una parte può essere destinata a obiettivi vicini, come un acquisto importante, una casa, un progetto familiare o professionale.
Una parte può essere costruita per il medio-lungo periodo.
Una parte può guardare alla pensione, alla protezione, alla crescita patrimoniale o al futuro dei figli.
Quando tutto resta nello stesso contenitore, queste funzioni si confondono. Il conto corrente diventa una specie di stanza piena di oggetti utili, ma senza ordine. C’è tutto, ma non sai bene cosa serve adesso, cosa servirà dopo e cosa potrebbe essere organizzato meglio.
Una buona pianificazione finanziaria serve proprio a questo: non a spostare soldi in modo automatico, ma a dare un ruolo a ogni risorsa. Perché non tutti i soldi devono essere investiti.
Ma tutti dovrebbero avere una direzione.
Prima di scegliere uno strumento, serve capire l’obiettivo
Quando una persona si rende conto di avere molta liquidità ferma, spesso la domanda diventa subito tecnica: “Meglio ETF, obbligazioni, fondi, PAC, fondo pensione?”
Sono domande legittime, ma arrivano un passo troppo presto. Prima di scegliere uno strumento finanziario, serve capire quale obiettivo deve servire.
Un PAC può essere utile per costruire capitale nel tempo.
Un fondo pensione può avere senso in una strategia previdenziale.
Le obbligazioni possono contribuire all’equilibrio di un portafoglio.
Gli ETF possono essere strumenti efficienti dentro una strategia diversificata.
Le polizze possono avere una funzione di protezione personale, familiare o patrimoniale.
Ma nessuno di questi strumenti è giusto in assoluto. Diventa utile solo se è coerente con la tua situazione, il tuo orizzonte temporale, il tuo profilo di rischio e il progetto che vuoi costruire.
La domanda, quindi, non è: “Dove posso mettere questi soldi?”
La domanda più utile è: “Che cosa devono fare questi soldi per me?”
Hai risparmiato, ma non hai ancora dato una direzione chiara al tuo patrimonio?
Con In2theFinance possiamo aiutarti ad analizzare la tua situazione, distinguere liquidità, obiettivi e orizzonte temporale, e costruire un percorso finanziario più coerente con la tua vita.
Raccontaci da dove parti.
Il primo passo è capire insieme quale ruolo dare alle tue risorse.
Il rischio invisibile dei soldi fermi
Quando si parla di rischio, molte persone pensano subito ai mercati finanziari. Le oscillazioni. Le perdite. I momenti di incertezza. Le scelte sbagliate.
Tutto vero: investire comporta rischi e ogni decisione deve essere valutata con attenzione.
Ma esiste anche un rischio meno visibile: quello di lasciare troppo denaro fermo per troppo tempo, senza una strategia.
È il rischio di perdere potere d’acquisto.
È il rischio di non costruire patrimonio.
È il rischio di rimandare la previdenza.
È il rischio di non proteggere ciò che hai già costruito.
È il rischio di arrivare a decisioni importanti senza aver preparato il terreno.
Questo non significa che la risposta sia investire tutto. Al contrario. Una buona consulenza finanziaria dovrebbe aiutarti a evitare gli estremi: né tutto fermo per paura, né tutto investito senza criterio. Il punto è costruire un equilibrio.
Il punto non è svuotare il conto. È organizzarlo
Chi ha molta liquidità sul conto spesso teme che parlare con un consulente significhi sentirsi dire: “Investiamo tutto.” Ma una pianificazione seria non parte da lì.
Parte da una distinzione più intelligente.
Quanto deve restare disponibile?
Quanto serve per gli obiettivi dei prossimi mesi o anni?
Quanto dovrebbe essere orientato alla pensione?
Quanto serve per proteggere la famiglia, il patrimonio o il reddito?
Quanto può contribuire alla crescita futura?
Organizzare il patrimonio non significa rinunciare alla sicurezza. Significa renderla più consapevole. Perché la sicurezza non è avere tutto fermo nello stesso posto.
È sapere che ogni parte del tuo denaro ha un compito, una logica e un orizzonte.
Dal risparmio al patrimonio: il passaggio che spesso manca
Risparmiare è il primo passo.
Ma non sempre il risparmio diventa automaticamente patrimonio. Perché il patrimonio non è solo una somma accumulata. È un insieme di risorse organizzate intorno a obiettivi, tempi e priorità.
Puoi avere un buon reddito e non avere una strategia.
Puoi avere soldi sul conto e sentirti comunque incerto.
Puoi aver risparmiato molto, ma non sapere se quello che stai facendo oggi è coerente con ciò che vuoi costruire domani.
È qui che entra il valore di una guida.
Non per toglierti il controllo, ma per aiutarti a leggerlo meglio. Non per sostituirsi alle tue decisioni, ma per accompagnarti a prenderle con più chiarezza. Non per proporti uno strumento qualsiasi, ma per capire quale percorso può essere più adatto alla tua fase di vita.
Non chiederti solo quanto hai. Chiediti dove vuoi andare.
Un conto corrente pieno può raccontare molto di te: disciplina, attenzione, capacità di risparmio, senso di responsabilità.
Ma può anche raccontare una scelta rimandata. La vera domanda non è se quei soldi siano “troppi” o “pochi”. La domanda è se stanno contribuendo alla vita che vuoi costruire.
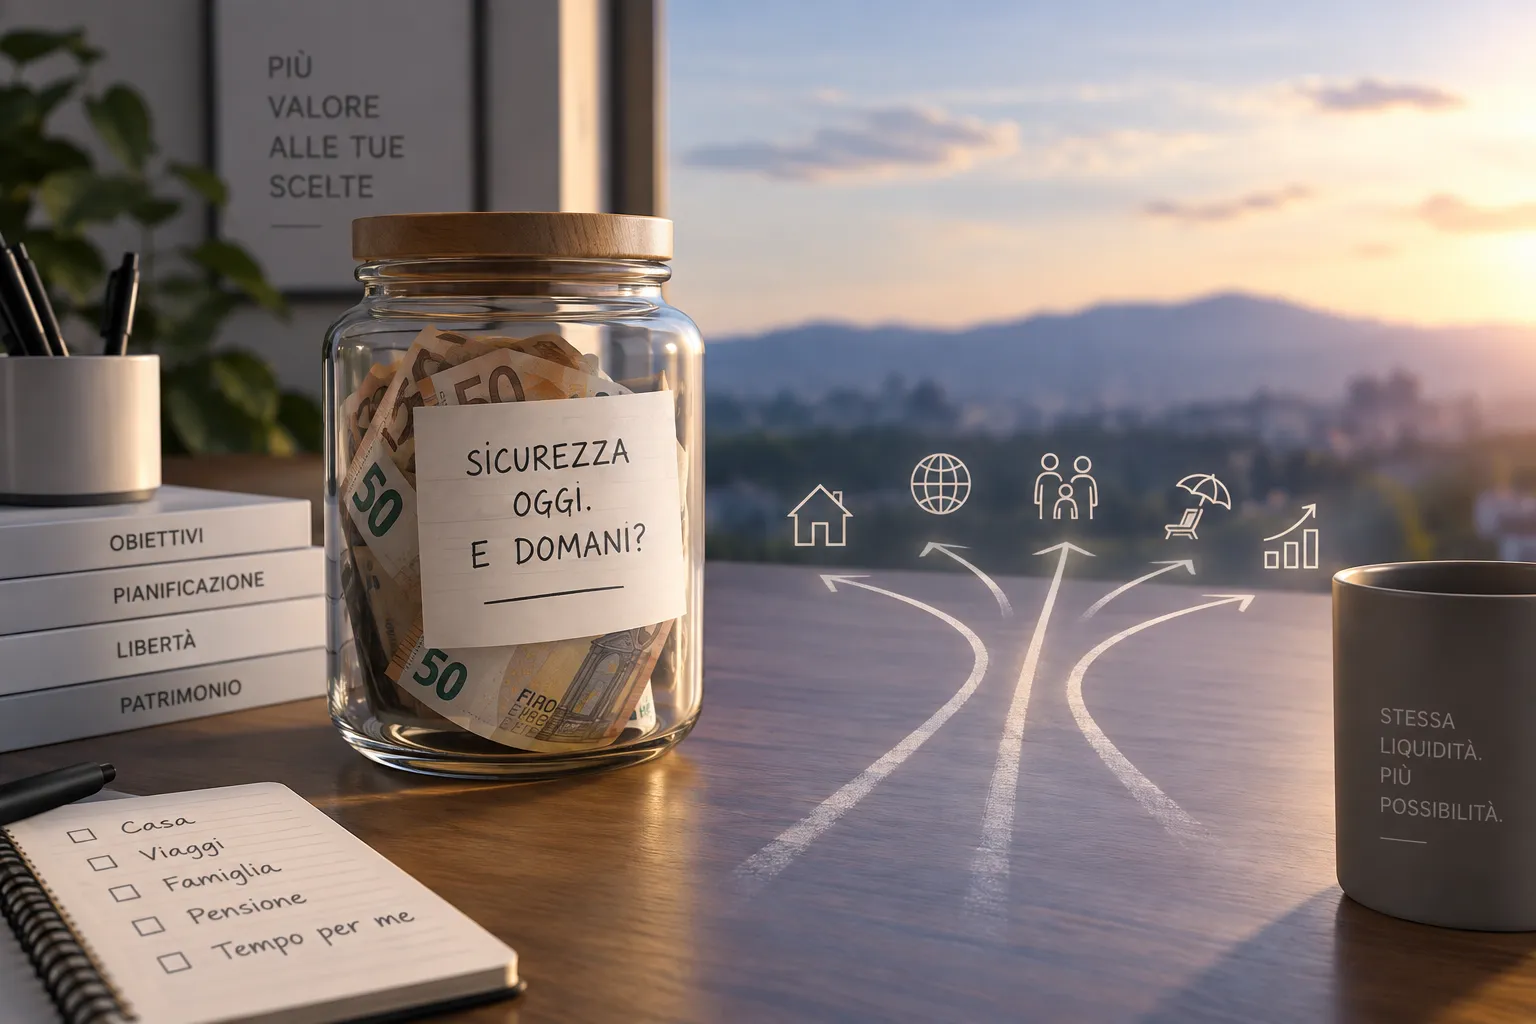
Casa, famiglia, pensione, protezione, libertà professionale, futuro dei figli, serenità nel tempo: ogni obiettivo richiede una strategia diversa.
E ogni strategia parte da una cosa semplice: dare una direzione alle risorse che hai già costruito.
Con In2theFinance partiamo proprio da qui: ascoltiamo la tua situazione, analizziamo i tuoi obiettivi e ti aiutiamo a trasformare il risparmio in un percorso finanziario chiaro, personale e sostenibile nel tempo.
Prenota una call conoscitiva gratuita.
Iniziamo a capire insieme quale ruolo può avere il tuo patrimonio nel futuro che vuoi costruire.